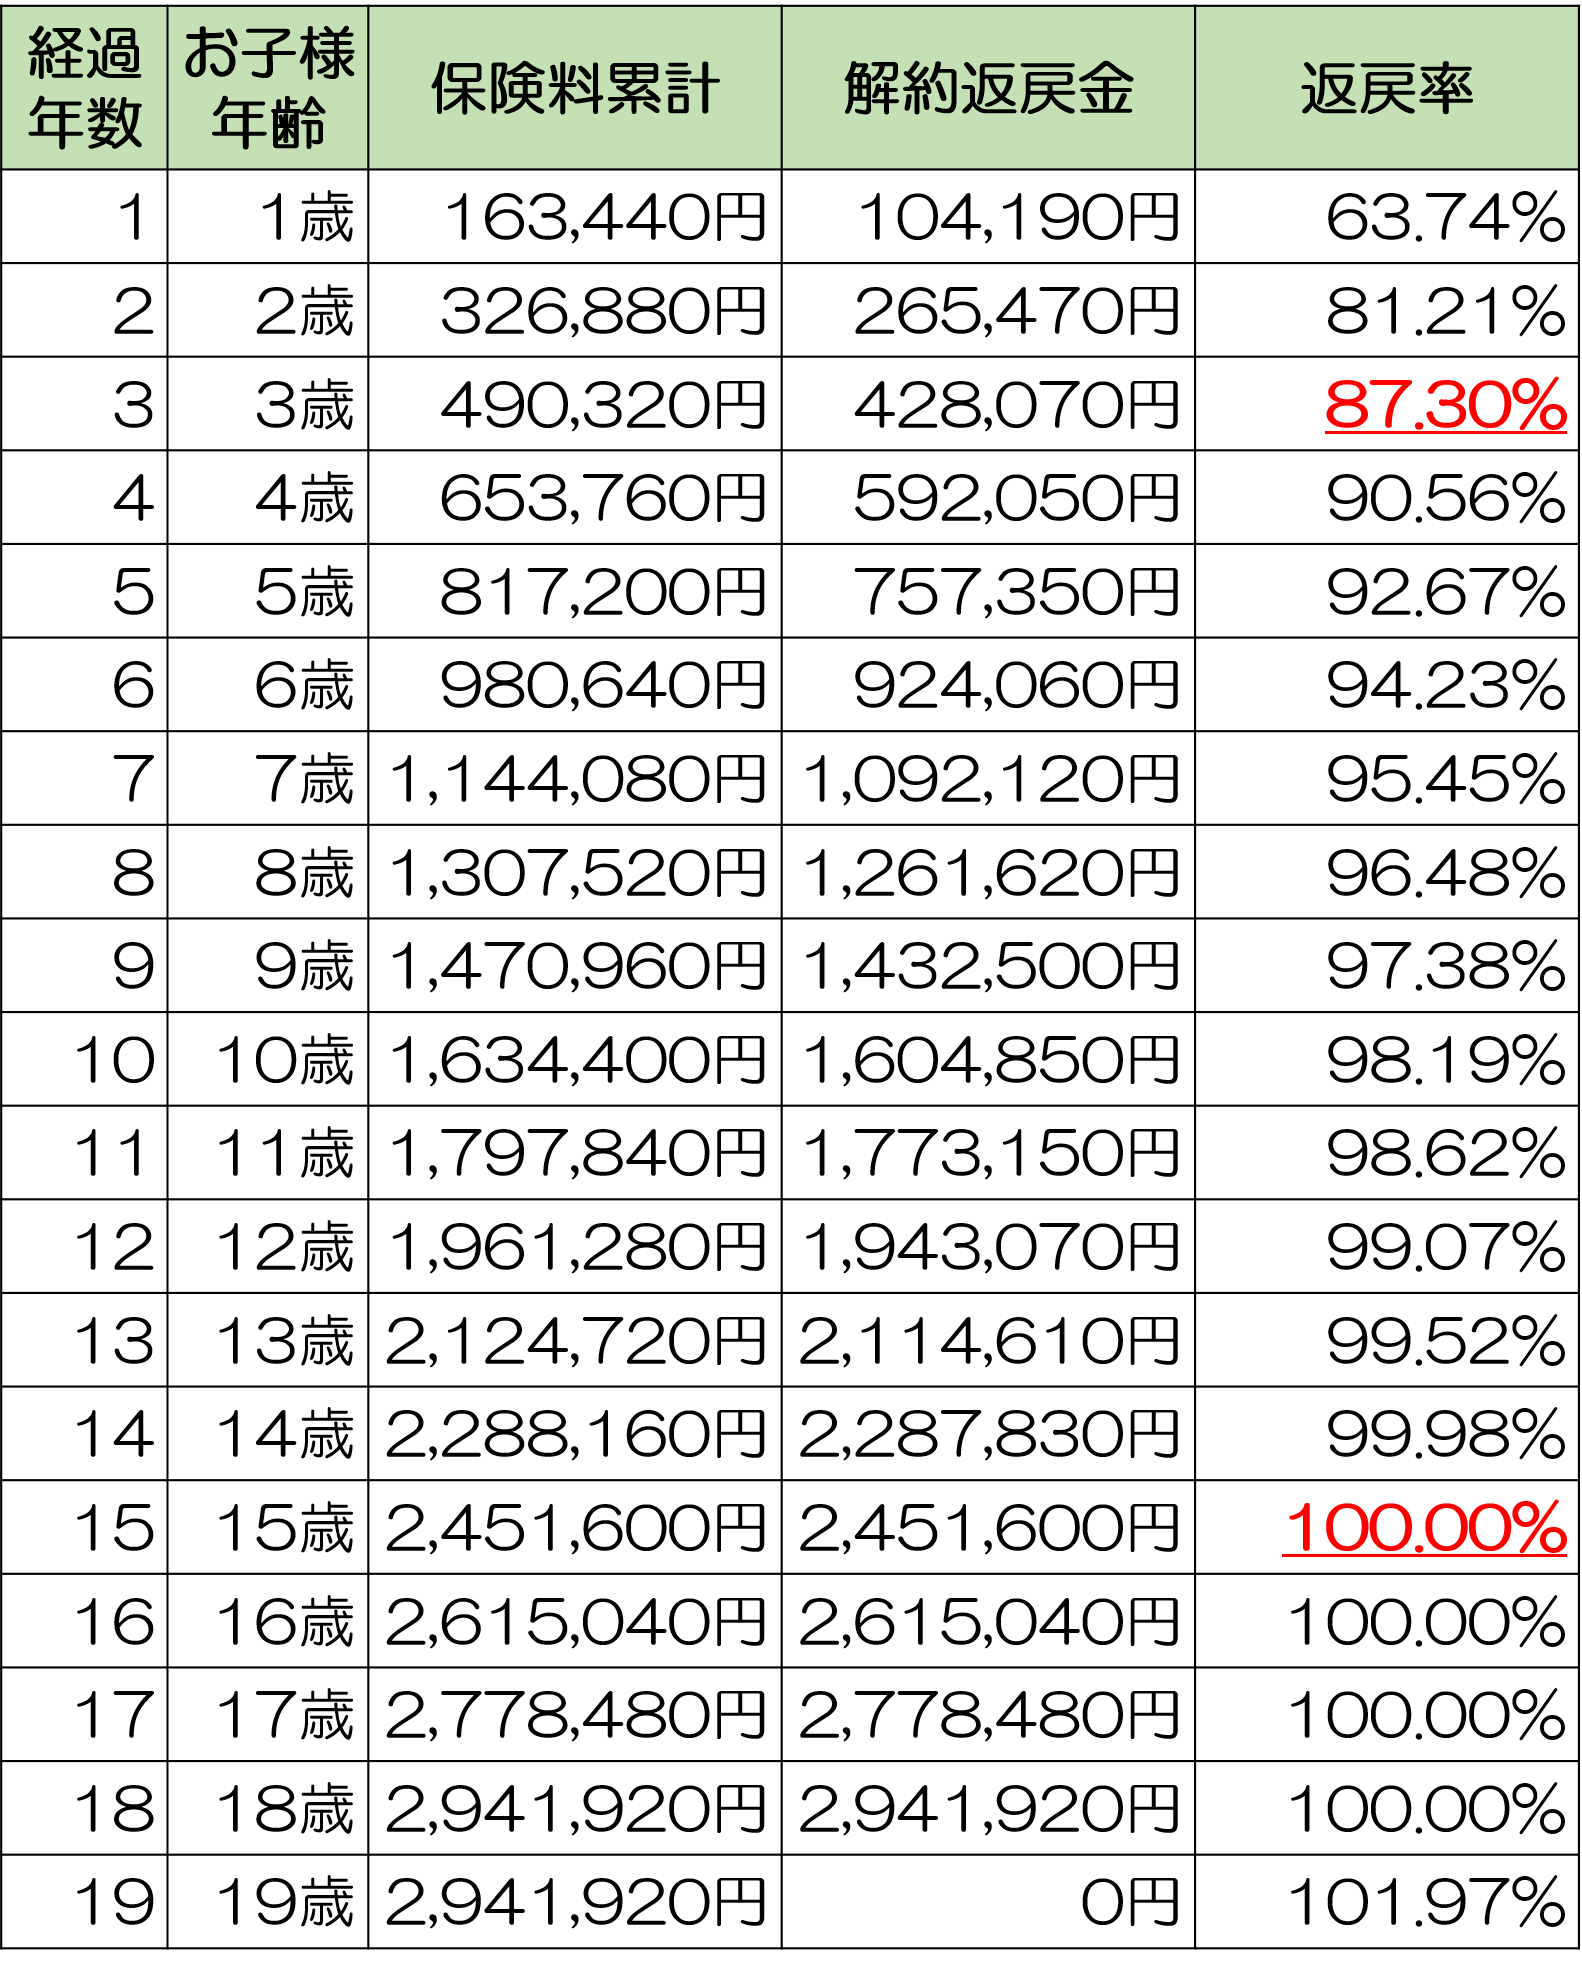
加入検討者の多くが最も恐れるのが「満期時に受け取った金額が、支払った総額より少なかった」という元本割れの失敗です。ネット上の相談掲示板やSNS上でも、「良かれと思って入ったのに返戻率が85%しかなかった」という嘆きが後を絶ちません。なぜこのような事態が起きるのか、構造的なカラクリを暴きます。
第一の学資保険元本割れ理由は、子どもの「医療特約」や「死亡保障」を本体プランに組み込んでしまうことです。保険会社は契約者から預かった保険料を運用して増やしますが、特約を付加すると、保険料の一部が「病気・ケガの保障費用」や保険会社の手数料(付加保険料)として消費されます。これにより、貯蓄に回る原資が減少し、満期返戻率が85%〜95%程度まで下落してしまうのです。子どもの医療費は各自治体の助成制度によって中学生や高校生まで実質無料となる地域が多いため、学資保険に医療保障を組み込む行為は合理性を欠きます。
第二に重要なのが、学資保険満期受取時期のズレによる資金ショートです。従来は「満期=18歳(高校卒業時)」という設定が一般的でした。しかし現代の大学入試は、総合型選抜(旧AO入試)や学校推薦型選抜が主流化しており、文部科学省の調査でも全入学者に占める年内合格者の割合は50%を突破しています。つまり、高校3年生の10月〜11月に入学金や初年度前期授業料(約100万〜150万円)の納付期限が到来します。満期時期を18歳の誕生日や3月に設定していると、最もお金が必要な入試本番時に保険金が下りず、急遽高金利のカードローンに頼らざるを得ないという本末転倒の罠に陥ります。必ず「17歳満期(高校3年の10月受取開始)」に設定してください。
返戻率を極限まで引き上げる手法としては、支払い方法の工夫が挙げられます。毎月保険料を支払う「月払い」から「年払い」に変更するだけで、学資保険年払い返戻率アップの効果により、全体で0.5%〜1.5%程度返戻率が上昇します。さらにまとまった余剰資金がある世帯では、学資保険一時払い返戻率を活用して全期間分を一括納入することで、返戻率を最大化させるアプローチも有力な選択肢です。

